La gestion des sinistres dans le cadre du droit des assurances prend une dimension particulière lorsque survient une force majeure affectant des contrats d’exploitation commerciaux. Cet article explique comment la notion juridique se décline en assurance commerciale et quelles pratiques opérationnelles réduire les risques de litiges contractuels à l’heure des événements imprévus. ⚖️
Brief : définition précise, impacts sur la responsabilité contractuelle, obligations des assureurs et recommandations pratiques pour assurer la continuité d’activité.
Force majeure en droit des assurances : critères et portée pour l’assurance commerciale
La force majeure se définit par trois exigences cumulatives : l’événement doit être extérieur, imprévisible et irrésistible. En assurance, cette qualification peut modifier l’exécution des engagements mais ne suspend pas automatiquement la responsabilité contractuelle lorsque le sinistre relève précisément d’un risque assuré.
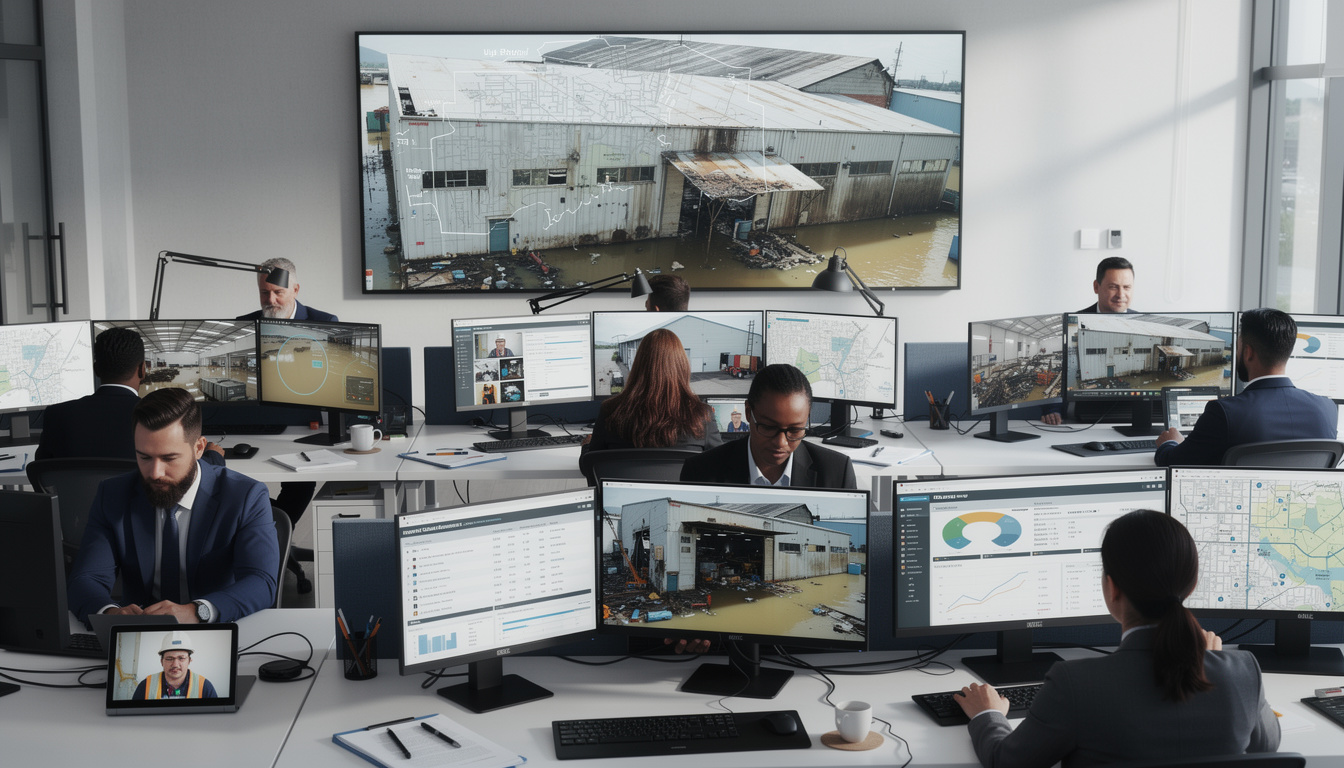
Exemple pratique : une PME e‑commerce, la société « Atelier Lemaire », voit son entrepôt inondé par une crue exceptionnelle. La reconnaissance de la force majeure dépendra de l’analyse du contrat d’assurance commerciale et de la possibilité d’intervenir sur site. Insight : la qualification juridique est factuelle et dépend autant du contrat que des circonstances. 🔎
Comment la force majeure modifie les obligations de l’assureur et de l’assuré
Problème : en situation exceptionnelle, les délais et procédures classiques deviennent souvent inapplicables, ce qui génère des tensions entre assureurs et entreprises assurées. Solution : adapter les processus sans abandonner les obligations essentielles prévues par le contrat et le droit des assurances.
Exemple opérationnel : face à une zone sinistrée inaccessible, l’assureur peut suspendre certaines interventions mais doit poursuivre l’instruction du dossier et motiver tout refus. Pour réduire les frictions, il est pertinent d’utiliser des outils d’automatisation des sinistres et des expertises à distance, en s’appuyant sur des solutions numériques éprouvées outils d’automatisation des sinistres. Insight : transparence et traçabilité de l’instruction limitent les contentieux. 📄
Catastrophes naturelles et garanties spécifiques dans les contrats d’exploitation commerciale
Problème : certains sinistres qualifiés de catastrophes naturelles sont soumis à un régime particulier, distinct des clauses générales de force majeure. Solution : vérifier la présence des garanties obligatoires et des franchises légales prévues par le régime dédié aux catastrophes naturelles.
Exemple : un distributeur dépendant du réseau ferré voit sa chaîne logistique interrompue par une catastrophe climatique. La prise en charge des dommages matériels et des pertes d’exploitation dépendra de la couverture contractuelle et de règles spécifiques au régime catastrophe. Pour la gestion logistique et la continuité, il est utile de consulter des ressources sur l’interopérabilité du fret ferroviaire afin d’identifier des itinéraires alternatifs. Insight : une garantie bien calibrée évite l’absence de couverture pour des risques prévisibles. 🚚
Bonnes pratiques pour limiter les litiges contractuels et préserver l’exploitation
Problème : les contrats d’exploitation mal rédigés et les procédures rigides exposent aux litiges contractuels lors d’événements imprévus. Solution : structurer les clauses et tester des scénarios concrets en amont.
Exemple concret : la PME « Biscuiterie Dubois » a intégré une clause claire de gestion des délais et a mis en place une plateforme de déclaration mobile, réduisant de moitié le temps d’expertise. D’autres acteurs gagnent à relire leurs obligations transport et responsabilité en s’appuyant sur des modèles éprouvés (responsabilités liées au transport). Insight : les entreprises qui anticipent scénarios et outils limitent les demandes d’exonération de responsabilité contestables. ✅
Procédures opérationnelles recommandées pour assureurs et exploitants
Problème : la survenue d’un sinistre majeur met à l’épreuve l’organisation interne et la communication. Solution : mettre en place un plan de continuité, former les équipes et investir dans la virtualisation** des expertises pour accélérer les décisions.
Exemple méthodique : un assureur a testé en 2025 des expertises vidéo et des dossiers numériques, ce qui a permis d’ouvrir des indemnisations provisoires rapidement et de réduire les tensions. Il est conseillé de documenter chaque étape et de clarifier la portée de la clause de force majeure dans les contrats pour limiter les interprétations divergentes. Insight : documentation + outils = réactions mesurées et responsables. ⚙️

