La Lutte contre le blanchiment est devenue un enjeu opérationnel et stratégique pour les acteurs du digital. Dans ce contexte, le KYC automatisé transforme la vérification d’identité et la conformité réglementaire, mais soulève aussi des défis d’implémentation et d’analyse.
KYC automatisé et enjeux pour la LCB-FT : pourquoi ça coince parfois
Le principal blocage tient à la tension entre rapidité d’entrée en relation et exigence de due diligence. Les procédures manuelles freinent l’échelle : coûts, délais et erreurs humaines se cumulent et affaiblissent la capacité de surveillance.
Automatiser le KYC permet de réduire les frictions client tout en conservant une piste d’audit robuste, mais cela suppose une intégration rigoureuse avec les référentiels réglementaires et les flux bancaires existants. Insight : l’automatisation n’est pertinente que si elle est conçue pour répondre aux obligations, pas seulement pour accélérer.
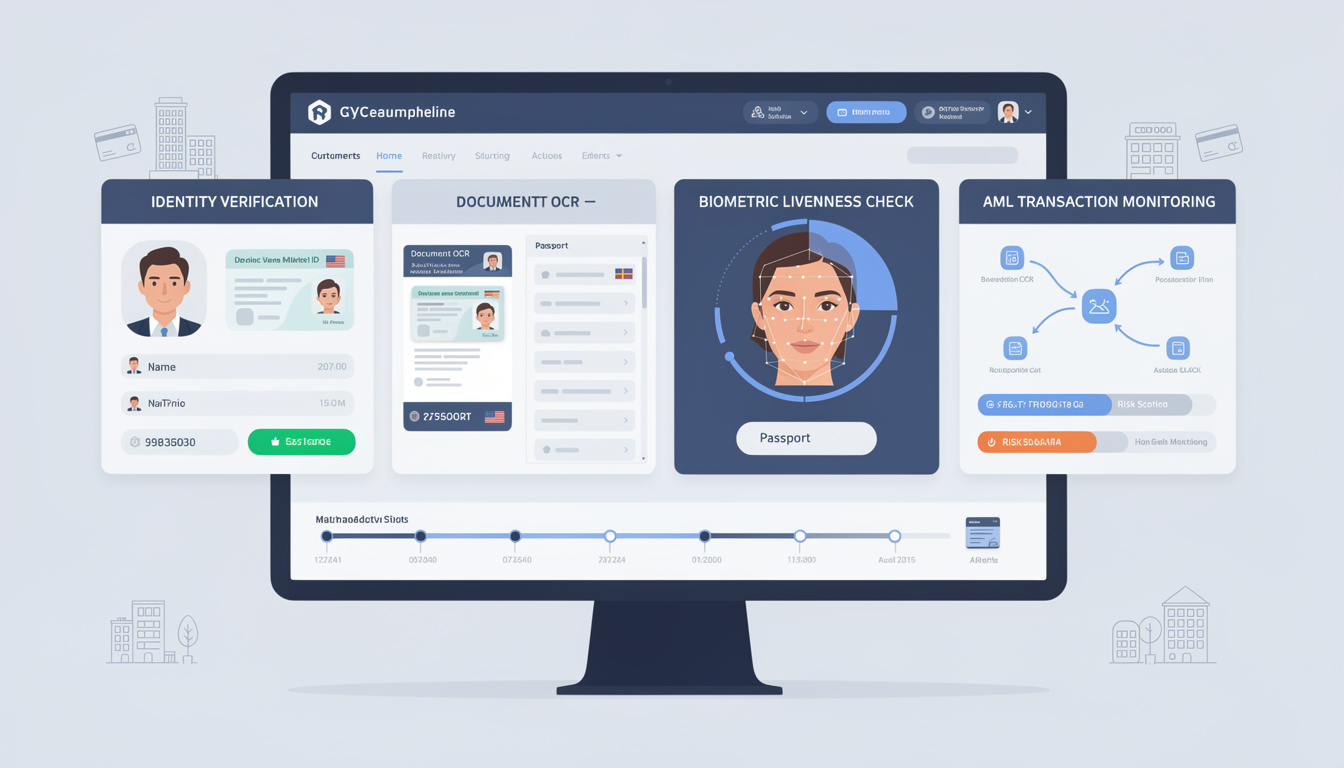
Comment fonctionne concrètement la vérification d’identité automatisée
Problème : les documents clients varient et les fraudes évoluent rapidement. Solution : coupler OCR, détection de faux documents et liveness detection pour comparer un selfie au document présenté. Exemple : un prestataire qui automatise l’extraction des données réduit le temps d’entrée en relation de plusieurs jours à quelques secondes.
La conformité passe par la traçabilité : horodatage qualifié, conservation sécurisée et export des dossiers pour contrôle ACPR ou TRACFIN. Insight : la technologie doit servir la Conformité réglementaire, pas l’inverse.
La vidéo ci‑dessus illustre des cas d’usage concrets d’IA et d’OCR en production dans des banques et fintechs. Elle montre aussi les limites quand l’architecture back-office n’est pas prête. Insight : les gains techniques exigent une adaptation organisationnelle.
Surveillance des transactions et analyse des risques en continu
La surveillance des transactions est le deuxième pilier de la LCB-FT après l’identification. Les outils modernes combinent règles métier, scoring dynamique et détection d’anomalies comportementales pour déclencher des alertes pertinentes. ⚠️
En pratique, il s’agit d’évaluer la cohérence entre le profil client et les flux : géographie, montants, fréquence et destinations. Insight : un bon scoring réduit le bruit et permet aux équipes de concentrer la prévention fraude sur les incidents à réel risque.
La démonstration montre l’importance d’une analyse des risques continue et paramétrable, capable d’intégrer des listes internationales comme celles du GAFI. Insight : la surveillance doit être adaptable aux évolutions réglementaires et géopolitiques.
Cas pratique — StartFin : industrialiser le KYC automatisé en fintech
StartFin, une néobanque fictive, a dû concilier onboarding rapide et exigences de l’ACPR après un contrôle. Problème : accès restreint au Registre des Bénéficiaires Effectifs depuis 2025 compliquait les contrôles KYB. Solution : StartFin a intégré des vérifications automatisées, croisant KBIS, RIB et sources publiques, puis ajouté une revue manuelle pour les dossiers à risque.
Résultat : réduction des faux positifs, accélération des ouvertures de compte et meilleure préparation aux audits. Pour d’autres acteurs, l’interfaçage avec les API bancaires et d’embedded finance facilite la cohérence des parcours et la vérification des flux. Insight : l’exécution opérationnelle prime — la technologie seule ne suffit pas.
Choix technologiques et gouvernance pour assurer la conformité LCB-FT
Les décisions portent sur le périmètre d’automatisation, le niveau d’eIDAS requis et la gestion des cas complexes (PPE, pays à haut risque). Une gouvernance claire, avec un responsable LCB-FT identifié, est essentielle pour arbitrer. ✅
Il est utile de s’appuyer sur retours d’expérience sectoriels pour éviter les écueils : les défis rencontrés par les néobanques face à l’ACPR montrent l’importance d’un dispositif documenté et testable. Voir par exemple un retour d’expérience utile sur les défis ACPR des néobanques. Insight : aligner IT, conformité et métiers est la condition d’une automatisation durable.
Perspectives : identité numérique et évolutions réglementaires
La maturation des identités numériques et des normes eIDAS ouvre des possibilités pour déployer des vérifications à distance avec un niveau de confiance élevé. L’interopérabilité et la sécurité restent les points clefs pour conserver la confiance des utilisateurs.
Adopter une approche méthodique, documenter les choix et anticiper la montée en charge permet de transformer la LCB-FT d’une contrainte en un avantage opérationnel. Insight : la conformité devient un levier de fiabilité et de différenciation, à condition d’être intégrée dans la stratégie produit.

 et sécuriser vos opérations.)