Le sujet du Paiement invisible à la caisse est aujourd’hui moins une promesse futuriste qu’un chantier opérationnel pour les enseignes physiques. L’émergence des solutions de reconnaissance biométrique — visage, empreinte, iris, réseau veineux — modifie à la fois le parcours client et les architectures techniques des points de vente. ⚡️
Ce texte propose une lecture pragmatique : quelles technologies s’imposent, quelles contraintes techniques et réglementaires pèsent sur leur déploiement, et comment évaluer la valeur ajoutée pour une boutique réelle. L’approche reste méthodique et orientée décision.
Paiement invisible en point de vente : panorama des technologies de reconnaissance biométrique
Plusieurs procédés coexistent aujourd’hui pour rendre le paiement sans contact réellement invisible. La reconnaissance faciale et l’empreinte digitale sont celles que l’on rencontre le plus en magasin, mais des solutions comme la reconnaissance des veines de la paume ou de l’iris gagnent en maturité.
Les prévisions récentes indiquent une adoption rapide : Juniper Research anticipe une croissance marquée des transactions biométriques, le volume passant de milliards de transactions en 2023 à des projections nettement supérieures d’ici 2028. Pour une enseigne, cela signifie que l’investissement dans des terminaux compatibles devient un levier stratégique plutôt qu’une simple expérimentation. 📈
Insight : les choix technologiques devront privilégier l’interopérabilité et la modularité pour rester viables face à l’évolution rapide des standards.
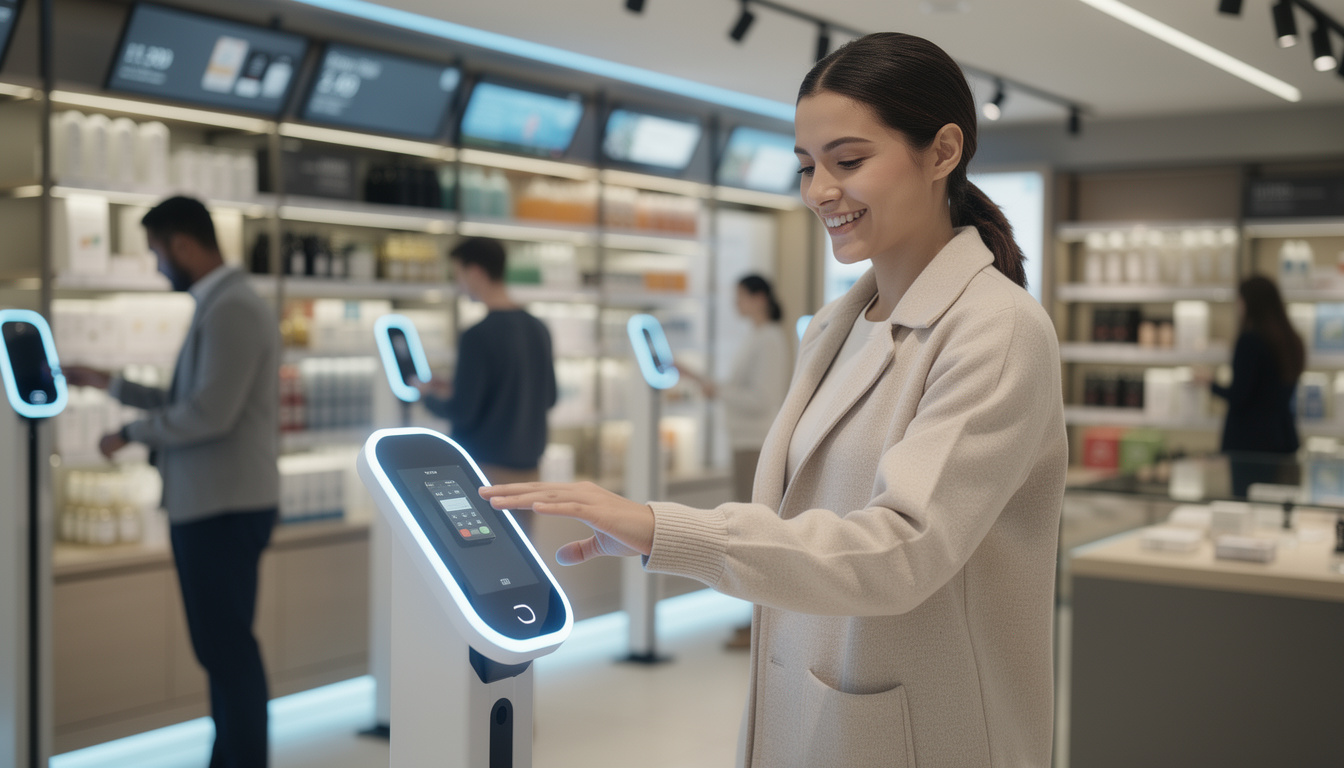
Quels modes biométriques transforment le point de vente ?
La diversité des capteurs disponibles change la nature de l’authentification. L’empreinte digitale reste robuste et peu coûteuse, la reconnaissance faciale facilite les parcours sans friction, tandis que la veine palmaire et l’iris apportent un niveau de sécurité supérieur pour les usages sensibles.
Dans la pratique, un commerce comme l’atelier familial « Atelier Lemaire » pourra débuter par un dispositif d’empreintes pour les clients fidèles, puis expérimenter la reconnaissance faciale sur des files d’attente longues. L’enjeu est de prioriser les cas d’usage où l’expérience client et la réduction du temps en caisse ont un impact mesurable sur la conversion. 🛒
Insight : choisir la technologie en fonction de l’usage concret (rapidité, coût, acceptation client) permet d’éviter des dépenses inutiles.
Sécurité des paiements et limites de l’authentification biométrique
La biométrie améliore l’authentification mais pose un paradoxe : des données immuables (empreintes, iris) sont sensibles et, si compromises, difficiles à remplacer. C’est pourquoi la sécurité des paiements passe souvent par une combinaison de biométrie et de techniques comme la tokenisation, qui dissocie l’identifiant biométrique du jeton de paiement.
Des ressources pratiques sur la tokenisation des paiements expliquent comment structurer cette couche de sécurité. Le recours à des fournisseurs conformes aux réglementations locales et à des audits réguliers reste indispensable pour limiter les risques d’usurpation. 🔒
Insight : la biométrie ne suffit pas seule — elle doit s’inscrire dans un dispositif de sécurité multi-couches.
Intégration en point de vente : contraintes techniques, coût et rentabilité
L’intégration de la reconnaissance biométrique modifie l’architecture du point de vente : terminaux POS, serveurs locaux, ou traitements cloud, chacun ayant des implications sur la latence, la résilience et la conformité. L’optimisation des performances applicatives du front-end et de l’API est souvent négligée mais critique pour garantir un paiement invisible fluide.
Un rappel technique utile : améliorer la capacité du système à traiter des pics d’affluence passe aussi par des bonnes pratiques de développement et de performance. Des ressources sur les performances web, comme Core Web Vitals, peuvent inspirer des méthodes d’optimisation applicables aux interfaces de caisse et aux kiosques connectés. 🤝
Insight : l’investissement initial est réel mais doit être évalué contre les gains de productivité et de conversion sur le long terme.
Cas d’usage : du magasin familial au paiement embarqué
Plusieurs exemples concrets montrent la variété des usages. Certains petits commerces utilisent déjà des lecteurs d’empreintes pour des opérations simples, tandis que des constructeurs automobiles intègrent des paiements embarqués pour régler le carburant ou des services depuis le véhicule.
Un scénario fréquent : un commerce de quartier expérimente la reconnaissance faciale pour accélérer les files, mesure l’impact sur le panier moyen et ajuste son déploiement. L’important reste de définir des indicateurs clairs avant tout investissement. ⚖️
Insight : tester à petite échelle et mesurer les impacts business permet de décider rationnellement plutôt que de céder à l’effet de mode.
Choix opérationnels et recommandations pour un retailer
La décision d’adopter le paiement invisible doit être portée par une feuille de route technique et réglementaire : pilote, évaluation UX, audit sécurité, et plan d’évolutivité. Un pilotage structuré limite les risques et clarifie le retour sur investissement.
Pour accompagner ces changements techniques et organisationnels, il est utile de documenter l’architecture et la croissance technique du projet ; des guides sur l’architecture et la croissance technique aident à structurer le déploiement et à anticiper les étapes clés. 🔧
Insight : la biométrie est une évolution progressive : définir des jalons opérationnels garantit une intégration maîtrisée.

