Le BNPL s’est imposé comme une option de paiement incontournable pour les clients et les marchands. Cette analyse éclaire la mécanique commerciale, le cadre réglementaire et les risques de crédit associés, afin d’aider à prendre des décisions opérationnelles mesurées. 🔍
Comment fonctionne le Buy Now Pay Later et ses modalités en pratique
Le Buy Now Pay Later recouvre deux usages : le paiement différé (généralement 15 à 30 jours) et le paiement fractionné (souvent 3 à 4 mensualités). Ces solutions sont le plus souvent proposées via des tiers qui opèrent en modèle B2B2C et prennent à leur charge le risque d’impayé.
Concrètement, un client choisit l’option au moment de l’achat immédiat ; le commerçant reçoit la somme, et le fournisseur BNPL se rémunère par une commission. Pour l’e-commerçant, l’avantage est direct : hausse du panier moyen et du taux de conversion. ✅
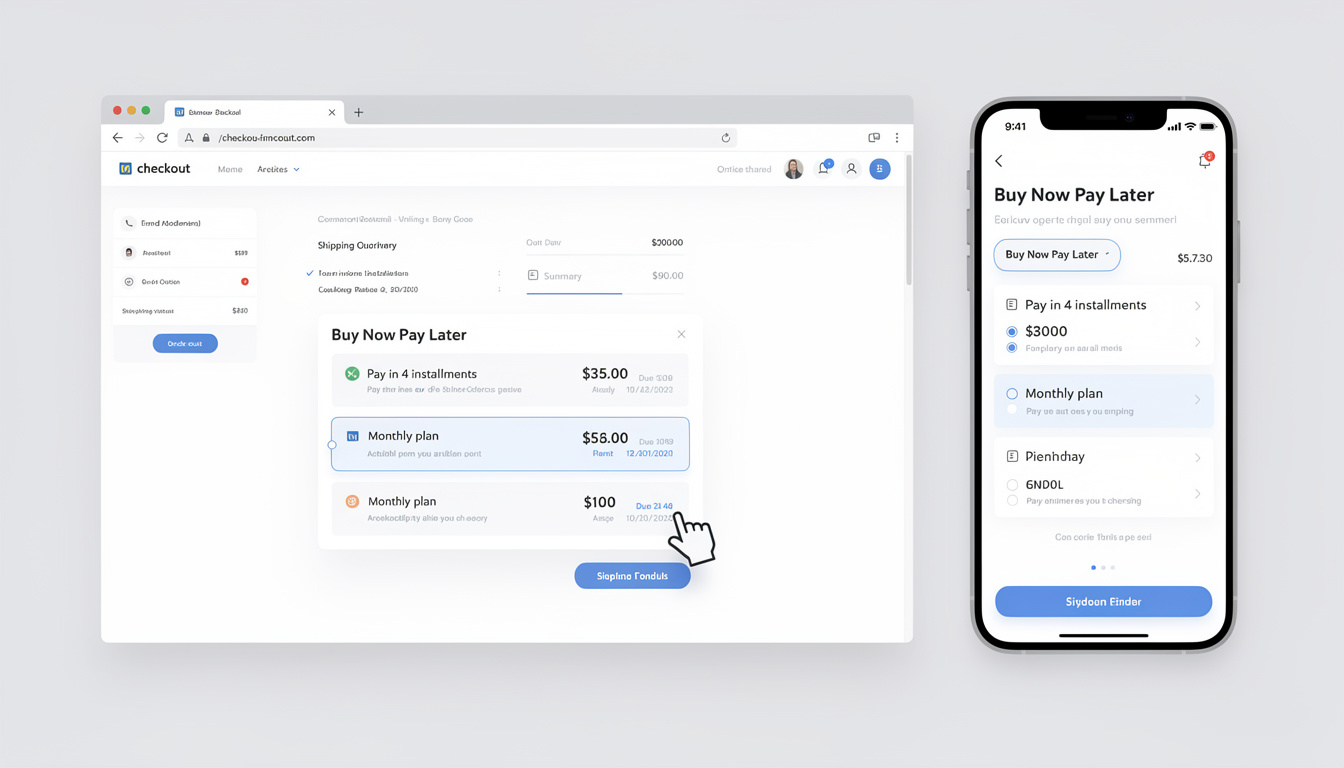
Insight : le BNPL est d’abord un levier commercial, et sa valeur dépend autant de l’intégration technologique que de la qualité du partenaire choisi.
Adoption en France : profils d’utilisateurs et chiffres clés
Les usages évoluent rapidement. Selon plusieurs études sectorielles, 70% des Français ont eu recours au BNPL au moins une fois dans les 12 derniers mois, et 41% déclarent l’avoir utilisé fréquemment (ex. huit fois/an). Ces comportements sont marqués : le BNPL est particulièrement présent sur l’high-tech, l’électroménager et le voyage.
Fait notable : la pratique séduit surtout les catégories socio-professionnelles supérieures (CSP+), qui représentent une part disproportionnée des utilisateurs réguliers. 🧭
Insight : l’adoption n’est pas uniquement portée par des besoins de trésorerie ; elle est aussi liée à la nature des biens achetés et à des stratégies d’acquisition client.
Cadre réglementaire européen et implications pour le marché
La directive européenne sur le crédit à la consommation, votée au Parlement en septembre 2023, étend le périmètre réglementaire au paiement fractionné. Elle devient applicable après la phase de transposition et une mise en œuvre nationale, avec une date clé à l’horizon d’octobre 2026.
Les obligations prévues incluent l’évaluation de la solvabilité des clients et la fourniture d’informations précontractuelles sur le coût du plan de paiement. Ces exigences font intervenir des notions de compliance bancaire et de contrôle prudentiel qui peuvent complexifier le parcours client. ⚖️
Insight : la réglementation financière vise à limiter l’endettement des consommateurs, mais elle obligera les acteurs à repenser l’expérience pour concilier conformité et fluidité.
Exemple comparatif : régulation aux États-Unis et actions des superviseurs
Aux États-Unis, les autorités ont déjà durci le ton. Le Bureau de protection financière des consommateurs (CFPB) a reclassé certains fournisseurs BNPL comme des fournisseurs de cartes de crédit, avec des obligations accrus en matière de facturation et de gestion des litiges.
Cette posture illustre la possibilité d’un alignement réglementaire mondial vers plus de transparence et de protection des consommateurs. Protection des consommateurs et surveillance renforcée restent au centre des débats. 🛡️
Insight : les commerçants doivent anticiper des exigences de reporting et des ajustements contractuels si des mesures similaires se généralisent.
Risques de crédit concrets pour les acteurs et les consommateurs
Le principal risque est le cumul de lignes BNPL qui peut générer un surendettement latent. Même si le panier moyen observé chez certains prestataires reste modéré (par exemple ~210 € chez certains acteurs), la multiplication des plans augmente l’exposition globale.
Pour le fournisseur BNPL, le risque de défaut pèse sur la rentabilité et nécessite des provisions et une politique de recouvrement structurée. Pour le commerçant, la commission payée compense l’absence de gestion du risque mais réduit la marge. 💡
Insight : anticiper les risques de crédit demande une gouvernance claire entre commerçant et prestataire, et une surveillance des indicateurs clients.
Ce que les commerçants doivent ajuster (compliance et expérience client)
Les choix opérationnels sont simples à énoncer et complexes à mettre en œuvre. Il faut sélectionner un partenaire BNPL en regardant la capacité à fournir des outils de scoring, la conformité aux règles de compliance bancaire, et l’intégration omnicanale (web et magasin).
Un cas pratique : une boutique fictive, Atelier Lumina, a intégré une solution BNPL, observant une hausse de 30% du panier moyen. Après l’entrée en vigueur des nouvelles règles, elle a renforcé la vérification de solvabilité sur les montants supérieurs à 300 €, réduisant le taux de litige sans entamer la conversion. ✍️
Insight : la mise en place d’un contrôle prudentiel proportionné aux montants protège la trésorerie sans nuire à l’expérience utilisateur.
Pour approfondir les impacts de ces solutions sur l’acquisition et le paiement, la lecture d’articles spécialisés aide à choisir une stratégie cohérente avec son modèle commercial. Retrouvez une analyse dédiée au paiement et au social commerce sur les enjeux du paiement en social commerce.
Pour des conseils techniques sur l’intégration omnicanale et les partenariats, un guide pratique est disponible ici : Choisir et intégrer une solution de paiement fractionné. 🔗
Protection des consommateurs, réglementation financière et gestion des risques forment désormais un triptyque indispensable pour qui veut tirer parti du BNPL sans s’exposer. 📌

 et les risques de crédit associés pour une meilleure gestion financière.)