Le calcul du WACC — ou coût moyen pondéré du capital — reste un outil central pour apprécier la rentabilité d’un projet et orienter les décisions de financement. Ici, l’approche vise à clarifier la mécanique, montrer les ajustements usuels et illustrer par un cas concret pour faciliter l’évaluation d’entreprise et la sélection d’investissements pertinents. 🔎
WACC (coût moyen pondéré du capital) : définition et rôle pour les investissements
Le WACC traduit en un taux le coût global des ressources mobilisées par une entreprise. Il combine le rendement exigé par les actionnaires et le coût des emprunts, pondérés selon leur part dans la structure financière.
En pratique, il sert souvent de taux d’actualisation pour des méthodes comme le DCF, et comme repère pour comparer le taux d’intérêt implicite d’un projet au rendement attendu. Un WACC faible signale un moindre risque financier perçu et une meilleure capacité à financer des investissements à coût raisonnable. ✅
Insight : considérer le WACC, c’est transformer des coûts de financement hétérogènes en une métrique unique pour arbitrer les investissements.
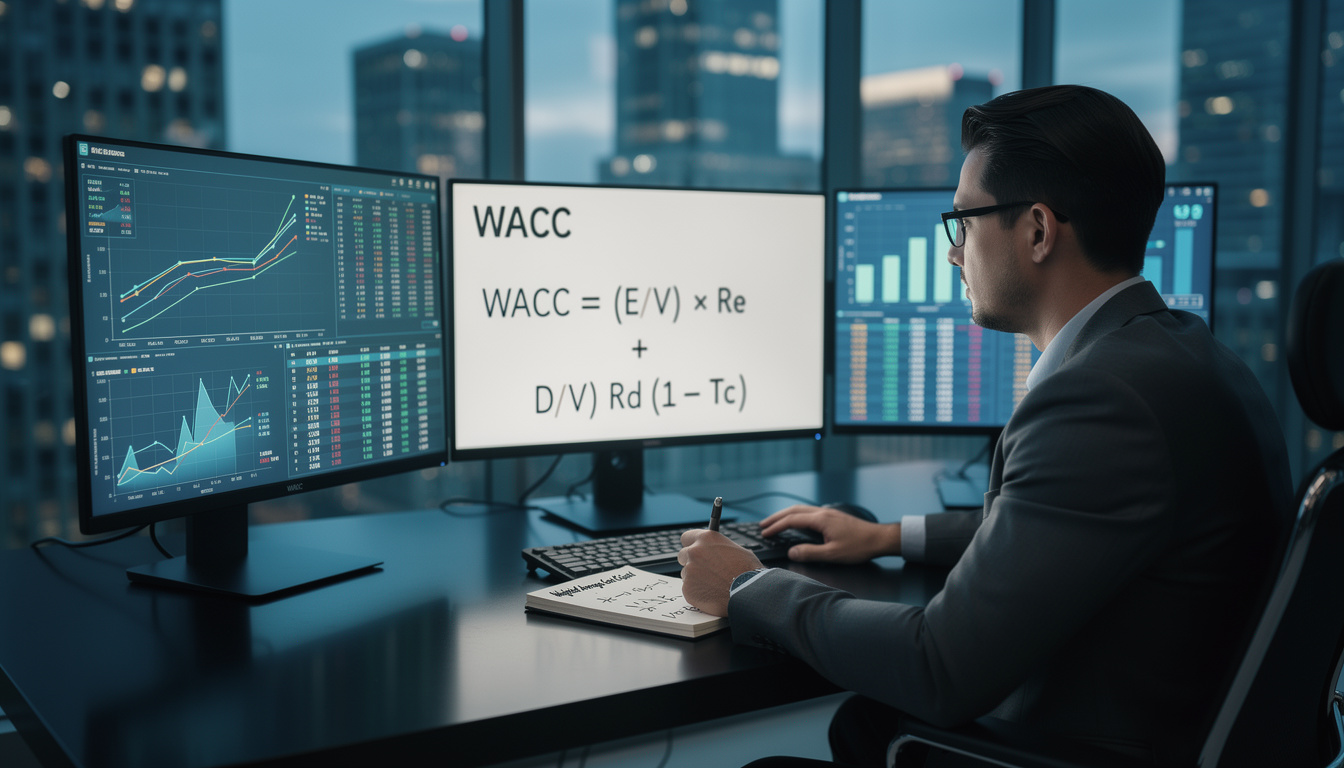
Comment calculer le WACC : formule générale et composantes clés
La formule de base combine deux composantes pondérées : les capitaux propres et la dette. Elle s’écrit généralement :
CMPC = (FP / (FP + D)) × KFP + (D / (FP + D)) × KD, où FP représente les fonds propres et D la dette.
Chaque terme mérite une estimation rigoureuse : le coût des capitaux propres capture le rendement exigé par les actionnaires, tandis que le coût de la dette correspond au taux effectif de financement corrigé des avantages fiscaux. 🎯
Insight : la fiabilité du WACC dépend surtout de la qualité des estimations de KFP et de KD.
Estimer le coût des capitaux propres avec le MEDAF (CAPM)
Le modèle le plus répandu est le MEDAF (CAPM) qui donne :
KFP = Rf + β × (Rm − Rf), où Rf est le taux sans risque, β le coefficient de volatilité et Rm − Rf la prime de risque du marché.
Le taux sans risque est souvent pris sur la base d’une OAT 10 ans. Le bêta peut se mesurer sur comparables sectoriels ; on utilise l’unlevered beta pour isoler le risque métier, puis on le rééquipe avec un taux d’endettement cible pour obtenir le levered beta. 📈
Insight : ajuster le β en fonction de la structure de dette cible évite de gonfler ou sous-estimer le coût des capitaux propres.
Calculer le coût de la dette et l’impact fiscal
Le coût de la dette s’obtient en rapportant les intérêts payés au stock de dette ou en retenant le taux contractuel pertinent pour les projections.
Comme les intérêts sont déductibles, on retient le coût après impôt : KD = taux d’intérêt brut × (1 − taux d’imposition). Ce correctif diminue mécaniquement la contribution de la dette au WACC.
Attention à utiliser un taux représentatif des emprunts futurs, pas seulement du passé. 🔍
Insight : la prise en compte de l’avantage fiscal de la dette peut rendre l’endettement attractif, mais attention aux risques opérationnels et de refinancement.
La vidéo ci-dessus explique visuellement la mécanique du calcul et les pièges fréquents dans l’estimation des paramètres.
Application pratique : cas de la société Alpha et calcul détaillé
Pour rendre l’approche tangible, reprenons le cas de la société Alpha. Les données : FP = 200 000 €, D = 100 000 €, taux d’imposition = 25 %, Rf = 2 %, prime de risque = 6 %, β = 1,1, taux dette brut = 4 %.
On calcule d’abord le coût des fonds propres : KFP = 2 % + 1,1 × 6 % = 8,6 %. Puis le coût de la dette après impôt : KD = 4 % × (1 − 0,25) = 3 %.
Les pondérations sont FP/(FP+D) = 0,667 et D/(FP+D) = 0,333. Le CMPC résulte donc de :
CMPC = 0,667 × 8,6 % + 0,333 × 3 % = 6,74 %.
Ce taux devient le seuil minimal de rentabilité pour des projets financés par cette structure : tout projet dont le TRI attendu est supérieur à 6,74 % mérite d’être examiné plus finement. 🧾
Insight : un WACC chiffré fournit un filtre opérationnel pour trier les projets, mais chaque paramètre mérite un examen contextuel.
La seconde vidéo illustre le calcul chiffré et montre comment modifier les hypothèses pour tester la sensibilité du WACC.
Limites, ajustements pratiques et précautions
Le WACC est sensible à de nombreux paramètres : taux d’intérêt, prime de risque, choix du beta, structure cible de financement. Une variation sur un seul paramètre peut faire bouger significativement le résultat.
Pour les sociétés non cotées, il est courant d’ajouter une prime de taille (méthodologie CCEF) liée à l’EBITDA moyen des trois derniers exercices afin de refléter la moindre liquidité et la vulnérabilité des petites structures.
Enfin, dans certains contextes comptables (normes IFRS), on convertit le WACC après impôt en WACC avant impôt pour des tests de dépréciation ; la formule de conversion implique le taux de croissance attendu et le taux d’imposition.
Insight : utiliser le WACC comme boussole exige des tests de sensibilité systématiques et une documentation claire des hypothèses.

