Le sujet du futur du cash revient régulièrement, mais la lecture utile n’est ni sensationnaliste ni binaire. J’observe la transformation des usages et j’analyse ses implications pour les entrepreneurs, les commerces de proximité et les décideurs publics. Voici un parcours raisonné pour comprendre pourquoi les pièces et les billets reculent – et ce que cela change concrètement.
Pourquoi la part du cash chute dans les transactions quotidiennes 💳
Les données récentes confirment une tendance structurelle : la part des paiements en espèces aux points de vente a fortement diminué depuis la fin des années 2010. La crise sanitaire a accéléré un basculement déjà amorcé, et en 2026 l’usage quotidien du liquide est devenu minoritaire dans de nombreuses zones urbaines.
Ce recul s’explique par trois moteurs combinés : la commodité des solutions de paiement numérique, la généralisation du payement sans contact et la décision économique des banques de réduire le maillage des distributeurs. Coût logistique, ergonomie client et attentes générationnelles forment un triangle d’accélération qu’il faut intégrer dans toute stratégie commerciale. 🔍
Le paradoxe de la thésaurisation : plus de valeur physique, moins d’usage
Autre réalité souvent mal comprise : la valeur totale des billets en circulation dans la zone euro a continué d’augmenter alors que leur usage diminue. La monnaie physique se transforme en valeur refuge pour certains, stockée plutôt que dépensée.
Ce phénomène ne suffit pas à assurer la survie de la fonction monétaire du billet si les points d’acceptation disparaissent. L’exemple suédois montre que la transition peut être rapide pour l’usage courant, même si l’État revient parfois sur certaines mesures pour préserver l’inclusion. Insight : la présence d’un billet ne signifie pas qu’il reste utilisable au quotidien. ⚖️
Les forces techniques et institutionnelles qui poussent vers la disparition
La pression vient à la fois du marché et des régulateurs. Les technologies de paiement et la montée des acteurs fintech ont rendu la transaction digitale plus fluide que jamais. Les banques centrales répondent avec des projets comme l’euro numérique, dont le déploiement envisagé à l’échelle européenne vise à préserver la souveraineté monétaire face aux acteurs privés.
La vraie rupture potentielle tient dans la programmabilité de la monnaie électronique : elle permettrait d’orienter des dépenses, de conditionner des aides ou d’automatiser des politiques publiques. C’est une avancée technique signifiante, mais elle soulève des questions de libertés et de contrôle qui dépassent le seul débat économique. 🔐
Impact sur les modèles économiques et la valeur des acteurs du paiement
Du point de vue d’un entrepreneur digital, la fin progressive du cash redessine les business models : plateformes de paiement, fintechs et commerçants doivent repriser leurs marges face aux frais de transaction. Pour comprendre comment valoriser ces changements, il est pertinent d’examiner les méthodes d’évaluation financières adaptées aux acteurs du paiement et des services numériques. Voici une lecture utile sur l’évaluation DCF et multiples pour saisir les enjeux de valorisation.
Sur le financement des projets qui accompagnent cette transition, des approches alternatives comme le revenue-based financing deviennent pertinentes : elles alignent remboursement et performance commerciale, une mécanique utile pour les startups qui bâtissent l’infrastructure du paiement numérique. Insight : la transformation des flux de paiement est autant un enjeu de modèle économique que de technologie financière. 💡
Conséquences concrètes pour les commerces et l’inclusion sociale
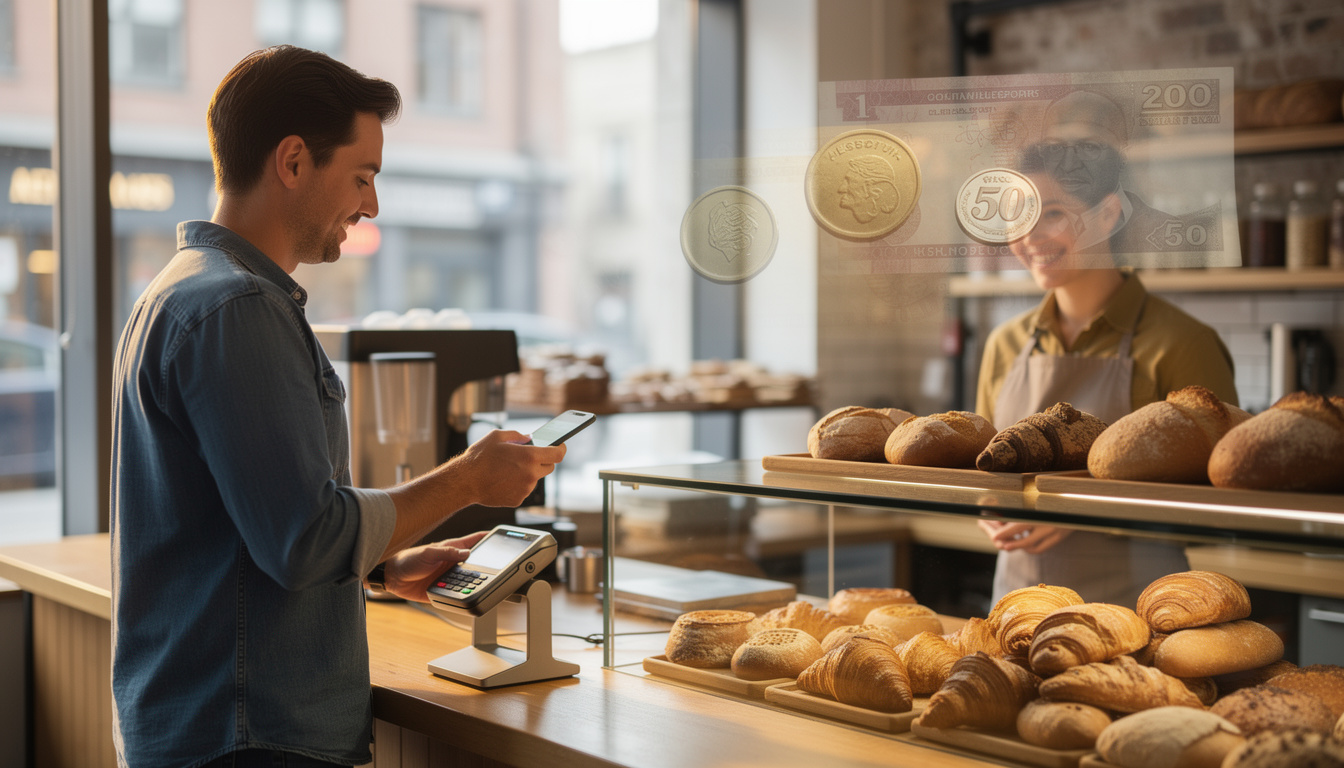
La disparition progressive des distributeurs et la concentration des solutions de paiement ont des effets tangibles. Pour un boulanger de quartier, accepter la carte sur un petit ticket implique des frais qui grèvent la marge. Pour une personne sans compte bancaire, l’absence d’espèces signifie une impossible entrée dans la consommation standard.
Pour illustrer, je prends le cas de Sophie, boulangère dans une petite ville : confrontée à la fermeture régulière du DAB le plus proche, elle a dû moderniser son terminal pour maintenir l’activité, tout en voyant ses marges comprimées par les commissions. Son choix illustre le compromis brutal entre accessibilité client et soutenabilité économique. Insight : la transition doit intégrer des solutions d’accompagnement pour éviter l’exclusion. ⚠️
Risques réels : exclusion, coût caché, perte d’anonymat
Trois risques se dessinent clairement. Premièrement, l’exclusion financière affecte encore une part non négligeable de la population. Deuxièmement, la disparition du cash transfère un coût invisible sur les micro-transactions via les commissions. Troisièmement, la poursuite de la traçabilité réduit l’anonymat des achats quotidiens.
Ces effets pèsent différemment selon les territoires et les profils socio-économiques. Les décisions publiques doivent donc combiner régulation, maillage territorial et dispositifs alternatifs pour garantir un minimum d’accès. Insight : efficacité ne doit pas rimer avec renoncement à la justice sociale. 🛡️
Scénarios plausibles : mutation, cohabitation ou disparition partielle
Trois trajectoires restent ouvertes. La première, une mutation où le cash se réduit à des usages spécifiques (urgence, résilience). La seconde, une cohabitation prolongée jusqu’après 2040, portée par des choix politiques et culturels. La troisième, une marginalisation rapide si États et plateformes convergent vers des systèmes entièrement digitaux et interopérables.
Mon pari professionnel est que l’on va vers une cohabitation contraignante : l’euro numérique et les innovations pousseront l’usage digital, mais des garde-fous restent nécessaires pour préserver l’inclusion et la résilience. Insight : préparer la transition, c’est construire des alternatives opérationnelles pour les plus vulnérables. 🔁
Ce que doivent anticiper les dirigeants digitaux
Les entrepreneurs doivent adapter l’expérience client, négocier les coûts de transaction et intégrer la question de la résilience. Cela implique des choix techniques (acceptation multi-modes, optimisation des frais) et stratégiques (modélisation financière actualisée, tests produits).
Pour les porteurs de projet, penser le financement et la valorisation sous l’angle des flux réels et des usages est essentiel : d’où l’intérêt de s’appuyer sur des méthodes d’évaluation robustes et sur des solutions de financement alignées sur la croissance. Anticiper, c’est protéger sa marge tout en restant accessible. ✅
Insight final : la disparition totale du cash n’est pas automatique ; elle dépend d’un choix collectif entre confort technologique et préservation de droits fondamentaux. Les entrepreneurs ont un rôle pratique : construire des solutions qui rendent le paiement numérique inclusif, efficace et durable.

