Urgence trésorerie : quand une ou deux factures impayées menacent le fonctionnement, il faut agir avec méthode. Le dossier d’« Atelier Lumière », une petite marque e‑commerce confrontée à plusieurs retards simultanés, servira de fil conducteur pour illustrer trois tactiques pragmatiques visant une récupération rapide — sans promesse magique, mais avec des leviers opérationnels qui accélèrent souvent le paiement sous 48h. ⚠️💡
Urgence trésorerie : relance clients ciblée pour déclencher un paiement en 48h
Quand une facture bascule en retard, la première minute compte. Une relance orale suivie d’un rappel écrit qui expose clairement le montant, la date d’échéance et les modalités de paiement en 48h transforme souvent l’oubli en règlement immédiat.
Pour l’Atelier Lumière, un appel court puis l’envoi d’un lien de paiement sécurisé ont suffi à débloquer deux dossiers en moins de deux jours. Le positionnement : ferme sur les faits, ouvert aux solutions pratiques (échéancier ferme, paiement par virement instantané). 💶
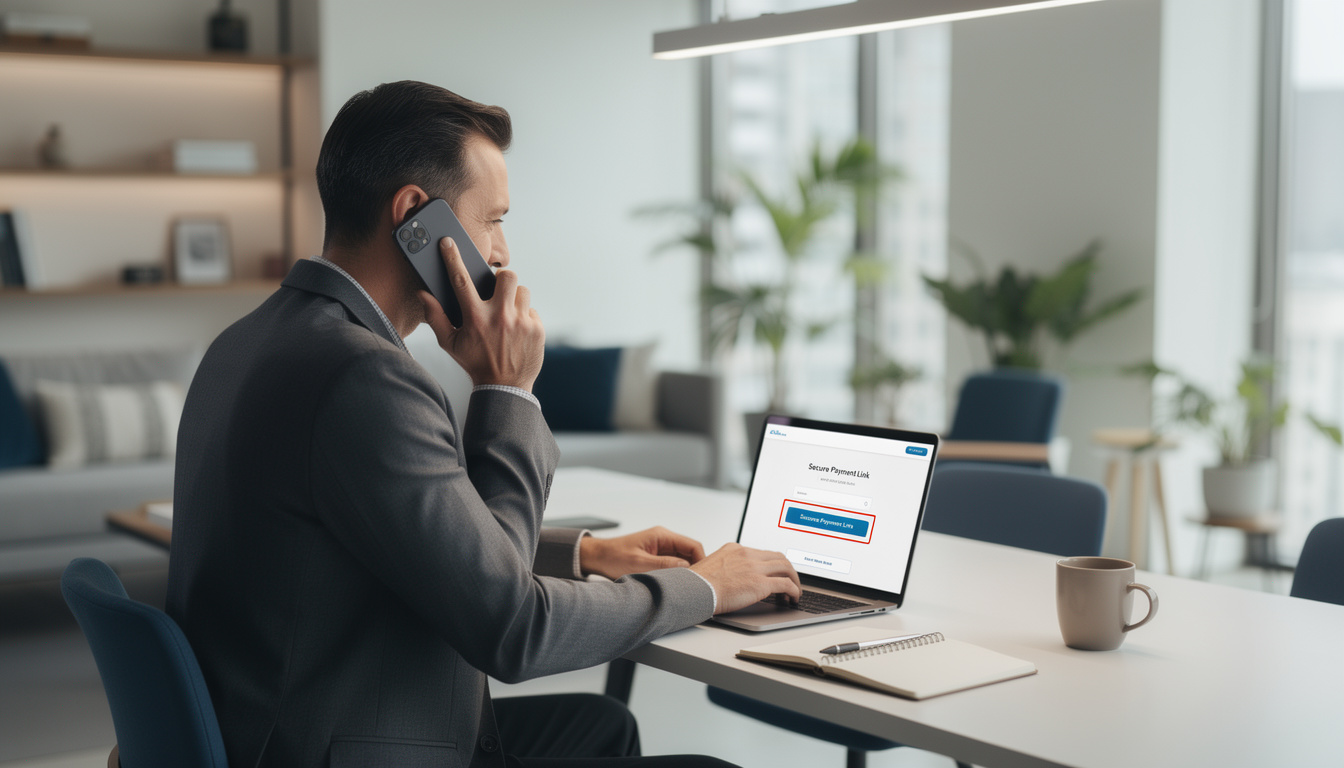
Insight : une relance structurée associée à une option de règlement simple et immédiate augmente fortement les chances d’une récupération rapide.
Astuce pratique : sécuriser le parcours de paiement et limiter les frictions
Proposer immédiatement une modalité de règlement unique (virement instantané, lien CB sécurisé ou mandat SEPA accepté) réduit les excuses. Documenter l’échange (e‑mail récapitulatif) crée la trace utile en cas d’escalade.
Pour automatiser ces relances et prioriser les dossiers, la gestion de trésorerie gagne à être pilotée par des outils adaptés : tableau de bord, scoring clients et rappels automatiques. Voir comment structurer ce suivi ici : suivre la trésorerie via un tableau de bord. 📊
Insight : moins il y a d’obstacles techniques au paiement, plus la probabilité d’un règlement sous 48h augmente.
Optimisation trésorerie : recourir aux outils bancaires pour débloquer des fonds rapidement
Quand la relance seule ne suffit pas, activer des solutions de financement permet d’apaiser l’urgence de trésorerie. L’affacturage ou la mobilisation de créances accélère l’entrée de cash et, selon la formule, transfère aussi le risque d’impayé.
Dans le cas d’Atelier Lumière, une avance sur créances via un factor a permis de couvrir une semaine de dépenses courantes pendant que les relances suivaient leur cours. Pour comprendre les mécanismes et la sécurité autour de ces produits, référez‑vous à des ressources spécialisées comme les mécanismes d’affacturage. 🏦
Insight : utiliser un outil bancaire n’est pas un renoncement commercial, c’est une décision tactique pour convertir des créances en liquidités immédiatement disponibles.
Astuce pratique : choisir l’outil adapté à l’objectif cash
L’affacturage fournit souvent la récupération rapide la plus simple, car il avance une partie du montant et peut gérer les relances. L’escompte ou la mobilisation de créances laisse la relation client en interne, mais demande davantage de frictions administratives.
Avant de signer, comparer coût, délai et transfert de risque évite une solution coûteuse qui ne résout pas la gestion de trésorerie sur le moyen terme. ⚖️
Insight : un arbitrage coût/délai clair évite d’aggraver le besoin de trésorerie en multipliant les frais financiers.
Recouvrement créances et stratégies commerciales : négocier plutôt que s’enfermer
Quand le client est en difficulté, l’objectif réaliste n’est pas d’exiger la somme totale immédiatement, mais d’obtenir un engagement ferme assorti de garanties. Proposer un échéancier signé, un acompte immédiat ou une compensation matérielle peut transformer une créance risquée en flux réel.
Pour Atelier Lumière, accepter un règlement partiel via virement instantané puis un solde garanti par une caution a permis de préserver la relation commerciale tout en sécurisant la trésorerie. L’approche : pragmatique, documentée et exigeante sur les preuves.
Insight : négocier des garanties formelles multiplie les chances de paiement rapide tout en limitant l’exposition future.
Mesure de prévention : formaliser et sécuriser avant qu’il ne soit trop tard
La prévention commence avant la signature : vérification de solvabilité, clauses de réserve de propriété dans les CGV et demandes d’acompte sont des garde‑fous. Si la situation se détériore, connaître les recours judiciaires adaptés (injonction de payer, mise en demeure) évite les erreurs procédurales.
Attention aux courriers frauduleux ou mal rédigés en phase de mise en demeure : se référer à des guides juridiques évite de conférer une légitimité à une procédure mal conduite. Pour s’informer, consulter des ressources pratiques comme les vérifications sur les courriers de mise en demeure. ⚖️
Insight : chaque garantie écrite et chaque preuve collectée raccourcit le délai avant exécution effective si le dossier bascule au contentieux.
En synthèse pratique : actionner simultanément une relance optimisée, une option de paiement immédiat et, si nécessaire, un instrument financier permet souvent d’obtenir un règlement sous 48h ou de transformer la créance en liquidité utile. Pour approfondir la stratégie de suivi et limiter les retards récurrents, implémenter un tableau de bord et des règles claires reste essentiel. 🔁

