Enjeux des MNBC pour les systèmes de paiement et la Fintech
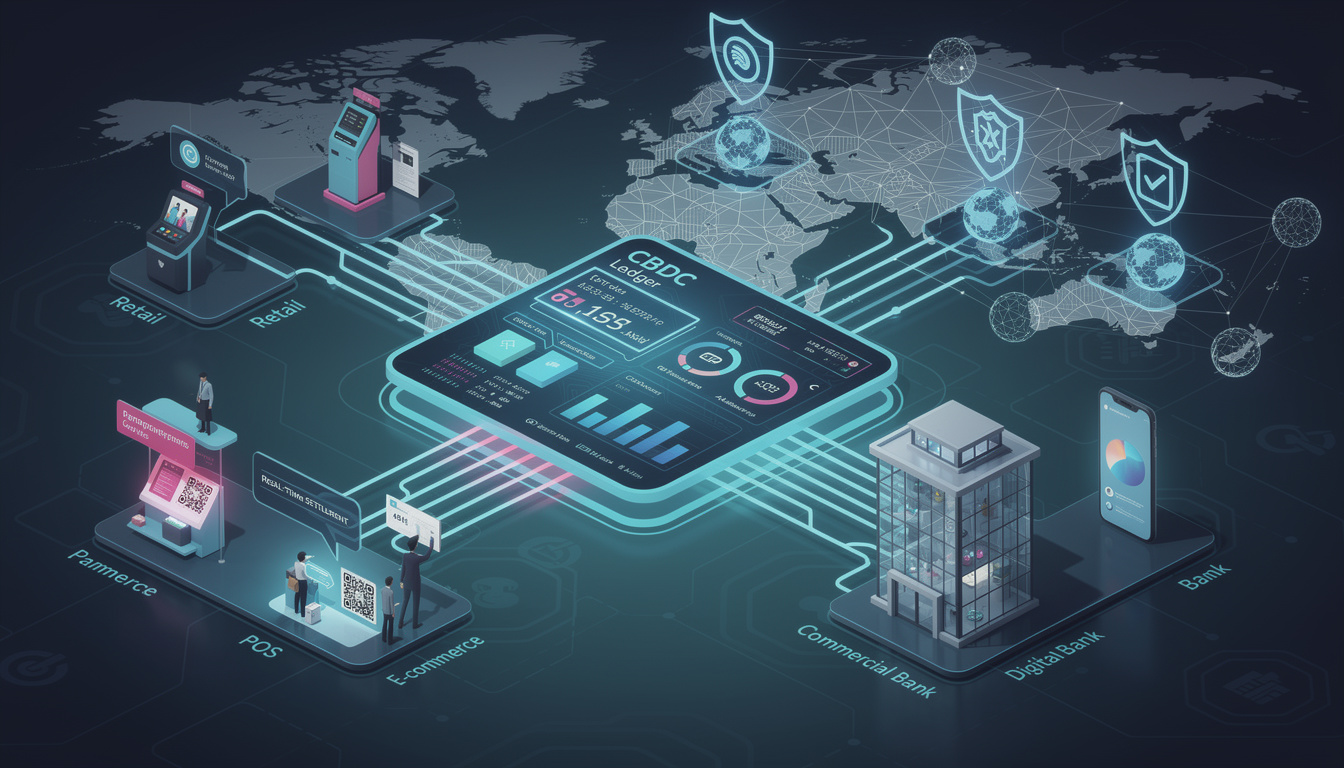
Dans le paysage de la Fintech, l’émergence des Monnaies numériques de banque centrale (MNBC) redessine les contours des systèmes de paiement tels qu’ils existent aujourd’hui. Je prends souvent pour exemple une PME fictive, « Atelier Lumière », qui vend des luminaires design en ligne et jongle quotidiennement avec des flux de paiements internationaux, des délais de règlement et des frais bancaires. Pour cette entreprise, la promesse d’une monnaie publique numérique se traduit par deux promesses concrètes : réduction des délais de règlement et diminution des coûts liés aux intermédiaires.
Cette transformation ne tient pas seulement à la technologie : elle implique une réorganisation des rôles entre banques centrales, banques commerciales, prestataires de services de paiement (PSP) et acteurs de la blockchain. L’expérience terrain montre qu’une MNBC peut améliorer la sécurité des paiements en offrant une finalité indiscutable, tout en autorisant la programmabilité des transactions, utile pour des paiements conditionnels ou automatisés dans la chaîne d’approvisionnement.
La perspective d’inclusion financière compte également. Pour des populations mal desservies, un portefeuille numérique garanti par l’État peut faciliter l’accès aux services financiers, réduire les coûts de transaction et simplifier le versement d’aides publiques. Cependant, pour une entreprise comme « Atelier Lumière », les effets pratiques se mesurent à l’aune des outils d’intégration : APIs, SDKs et services anti-fraude. Sans ces ponts, la MNBC reste une promesse abstraite.
Plusieurs points de friction apparaissent pour les banques commerciales. La réallocation des dépôts en période de stress est une préoccupation majeure qui peut fragiliser le modèle d’intermédiation bancaire. À cela s’ajoutent les coûts d’intégration technologique et de conformité, qui peuvent peser sur les marges des distributeurs. Ces risques expliquent pourquoi beaucoup d’acteurs institutionnels appellent à un modèle à deux niveaux, où la banque centrale émet et les PSP distribuent.
Il est essentiel de garder à l’esprit que la valeur ajoutée d’une MNBC de détail ne se mesure pas seulement en termes de vitesse ou de coût unitaire, mais aussi en termes de résilience. De plus, la capacité à fonctionner hors ligne pour certains usages et à préserver une confidentialité relative, tout en respectant les obligations LCB-FT, sont des compromis à négocier. 🔒
Pour conclure cette section, la MNBC est moins une révolution technologique qu’une recomposition institutionnelle nécessitant des choix d’architecture, de gouvernance et d’interfaces pratiques pour les entreprises. Insight clé : une MNBC crée de la valeur seulement si elle s’intègre simplement dans les systèmes existants des entreprises et réduit des frictions réelles. ✨
Comparaison Europe / États-Unis : modèles, régulation et souveraineté monétaire
Deux philosophies, deux trajectoires
Le débat transatlantique autour des Monnaies numériques de banque centrale illustre un clivage profond. En Europe, l’approche vise à préserver la souveraineté monétaire et à encadrer le marché face aux stablecoins dominés par le dollar. La Banque centrale européenne a structuré le projet d’euro numérique autour d’un modèle d’émission public avec distribution par des prestataires agréés. Aux États-Unis, la préférence est donnée à l’innovation privée et à l’expérimentation ciblée, notamment sur la tokenisation d’actifs et les paiements interbancaires.
Sur le plan réglementaire, l’Union européenne a avancé avec des cadres comme MiCA pour encadrer les stablecoins, imposer des réserves et renforcer la gouvernance des émetteurs. Cette démarche reflète une volonté de concilier innovation monétaire et protection du consommateur. De l’autre côté de l’Atlantique, la réserve fédérale privilégie aujourd’hui des pilotes techniques et une attention renforcée aux enjeux de vie privée et de cybersécurité, sans faire de la MNBC de détail une priorité immédiate.
Les conséquences pratiques sont tangibles pour les PSP et les banques. En Europe, l’euro numérique prévoit des plafonds de détention afin de limiter la fuite des dépôts et protéger le modèle de transformation financière. Cette caractéristique signifie pour une PME qu’il faudra maintenir des relations bancaires traditionnelles pour la trésorerie excédentaire. Aux États-Unis, la coexistence d’acteurs privés puissants dans le domaine des stablecoins peut offrir des rails alternatifs, mais laisse en suspens la question de la robustesse réglementaire.
Le Project Cedar de la Fed de New York, qui a exploré la tokenisation pour les paiements de gros et transfrontaliers, illustre une zone de convergence : l’utilité d’une MNBC est plus évidente sur le segment de gros, où participants et volumes sont identifiables et gouvernés. Les bénéfices observés se matérialisent en vitesse de règlement et disponibilité, des gains immédiats pour des transactions à grande échelle.
Pour un dirigeant d’e-commerce, ces différences juridiques et techniques impliquent d’adapter la stratégie de paiement selon le marché ciblé. L’euro numérique et la normalisation européenne poseront des contraintes mais offriront aussi des garanties ; le marché américain, lui, laisse plus de latitude aux solutions privées mais nécessite une vigilance accrue sur la conformité. 🌍
Insight clé : la géopolitique monétaire influence directement la conception des systèmes de paiement, et les entreprises doivent anticiper des rails multiples et des règles locales distinctes.
Impact sur les banques commerciales et les prestataires de services de paiement
Tensions structurelles et modèles de distribution
L’arrivée potentielle d’une MNBC de détail pose des défis structurants pour les banques et les PSP. Trois tensions reviennent systématiquement dans les échanges avec des directeurs financiers : risque de fuite des dépôts en période de stress, incertitude sur le modèle économique de distribution, et coûts d’intégration technique et de conformité. Ces éléments orientent les discussions vers des modèles hybrides, où la banque centrale joue un rôle d’infrastructure et les acteurs privés conservent des fonctions à valeur ajoutée.
Dans la pratique, cela signifie que la distribution d’une MNBC passera par des interfaces familières aux entreprises : portails, APIs et services de gestion de trésorerie. Pour « Atelier Lumière », la question est simple : comment intégrer sans tout reconstruire ? Les banques demandent des compensations pour assurer la distribution et l’authentification, tandis que les commerçants réclament des frais d’acceptation bas pour qu’il y ait un réel avantage pour les consommateurs et les marchands.
La sécurité des paiements devient un élément central des accords. Les PSP devront intégrer des dispositifs de lutte contre la fraude et la conformité LCB-FT dans des environnements où la trace des transactions est par nature plus accessible. Cela impose de repenser les mécanismes de partage d’information, de consentement des clients et de responsabilité en cas d’incident.
L’impact sur la trésorerie et la gestion des liquidités est également significatif. Si une MNBC est perçue comme plus sûre, des mouvements massifs peuvent se produire en période d’incertitude économique, compressant la marge d’intermédiation. Les banques commerciales devront réviser leur gestion des liquidités et leurs offres de services pour conserver la relation client.
Mais il y a des opportunités : la programmabilité des paiements permet de déployer des services innovants — paiements conditionnels, financements automatisés, ou offres de fidélité intégrées à la monnaie elle-même. Pour les PSP qui sauront proposer des interfaces robustes et une expérience simple, la MNBC peut ouvrir des marchés nouveaux. ⚙️
Insight clé : l’adoption réussie d’une MNBC dépendra de la clarté des modèles de distribution et de la capacité des banques et PSP à fournir des services intégrés, sûrs et économiquement viables.
MNBC de gros, tokenisation et gains d’efficacité pour les infrastructures de marché
Cas d’usage et enseignements opérationnels
Sur le segment de gros, les convergences entre banques centrales sont nettes. Les expérimentations autour de la tokenisation des titres et des paiements interbancaires ont démontré des gains concrets : réduction du risque de règlement-livraison, accélération des cycles de règlement et facilitation du netting. Ces avantages sont particulièrement pertinents pour les chambres de compensation et les grandes institutions financières.
Le Project Cedar et des initiatives européennes et suisses (comme Helvetia) montrent que, dans un univers contrôlé, la technologie permet des règlements atomiques et une meilleure synchronisation entre paiements et transferts de titres. Pour une entreprise exportatrice, cela se traduit par une meilleure prévisibilité de la trésorerie et une réduction des besoins en fonds de roulement.
Cependant, les défis techniques ne disparaissent pas. La scalabilité exige des architectures hybrides capables d’absorber des pics de charge, avec des mécanismes de file d’attente et une finalité probante. L’interopérabilité apparaît comme la condition sine qua non : sans standards communs de messagerie, d’identité et de format, le risque de fragmentation rendra les gains limités.
La gouvernance multi-juridictionnelle est un autre point sensible. Quand des banques centrales collaborent sur des projets transfrontaliers, il faut aligner règles de supervision, protection des consommateurs et obligations de reporting. Ces contraintes expliquent pourquoi les MNBC de gros progressent plus rapidement que les projets de détail : le périmètre d’acteurs est réduit et la gouvernance plus simple à construire.
Pour les entreprises, la tokenisation ouvre la porte à des pratiques innovantes comme le règlement atomique avec des titres tokenisés, utile pour le commerce de matières premières ou les opérations financières complexes. Mais cela impose aussi d’adapter la comptabilité, la fiscalité et les contrats commerciaux à une finalité de règlement numérique. 🔍
Insight clé : la MNBC de gros et la tokenisation démontrent une utilité opérationnelle avérée, à condition d’assurer interopérabilité et gouvernance robuste au niveau international.
Conséquences pratiques pour les entreprises et stratégies d’adaptation
Intégration, conformité et modèles économiques
Pour les entreprises, l’arrivée de diverses formes de monnaies numériques — MNBC publiques, stablecoins régulés, rails privés — impose une stratégie multi-rail. Pour « Atelier Lumière », l’enjeu est de maintenir la simplicité pour le client tout en diversifiant les options de paiement. Cela passe par des intégrations techniques via APIs, une actualisation des conditions générales de vente et une réflexion sur le traitement comptable et fiscal des jetons.
La réglementation financière et les exigences de conformité seront centrales. Les émetteurs de stablecoins doivent désormais respecter des réserves intégrales et des règles de gouvernance sous MiCA en Europe, ce qui modifie la donne pour l’e-commerce transfrontalier. Pour les équipes financières, cela signifie clarifier la qualification comptable des jetons, la TVA applicable et les règles de conversion instantanée vers la monnaie fiduciaire.
Sur le plan opérationnel, la gestion de la trésorerie se complexifie. Les entreprises devront arbitrer entre rails selon le coût, la rapidité et la couverture réglementaire. L’usage de stablecoins réglementés peut réduire les frais et accélérer les paiements transfrontaliers, mais implique une vigilance accrue sur la supervision de l’émetteur et la qualité des réserves. Pour des ressources pratiques, il est utile de consulter des analyses techniques sur la tokenisation et la sécurité des paiements comme celles disponibles sur les bonnes pratiques de tokenisation et sécurité des paiements.
Les changements contractuels ne sont pas négligeables : les CGV, les pénalités de retard et les mécanismes d’escompte doivent intégrer la possible immutabilité des règlements et la programmabilité des paiements. Enfin, la formation interne est un facteur clé : les équipes comptables et juridiques doivent comprendre les nouveaux risques et opportunités pour conseiller la direction.
Insight clé : la robustesse opérationnelle des entreprises dépendra de leur capacité à intégrer des rails multiples, à se conformer aux règles émergentes et à exploiter la programmabilité des paiements pour optimiser la trésorerie. 🚀

