La découverte et le rachat secret : une innovation qui dérange les géants du pétrole
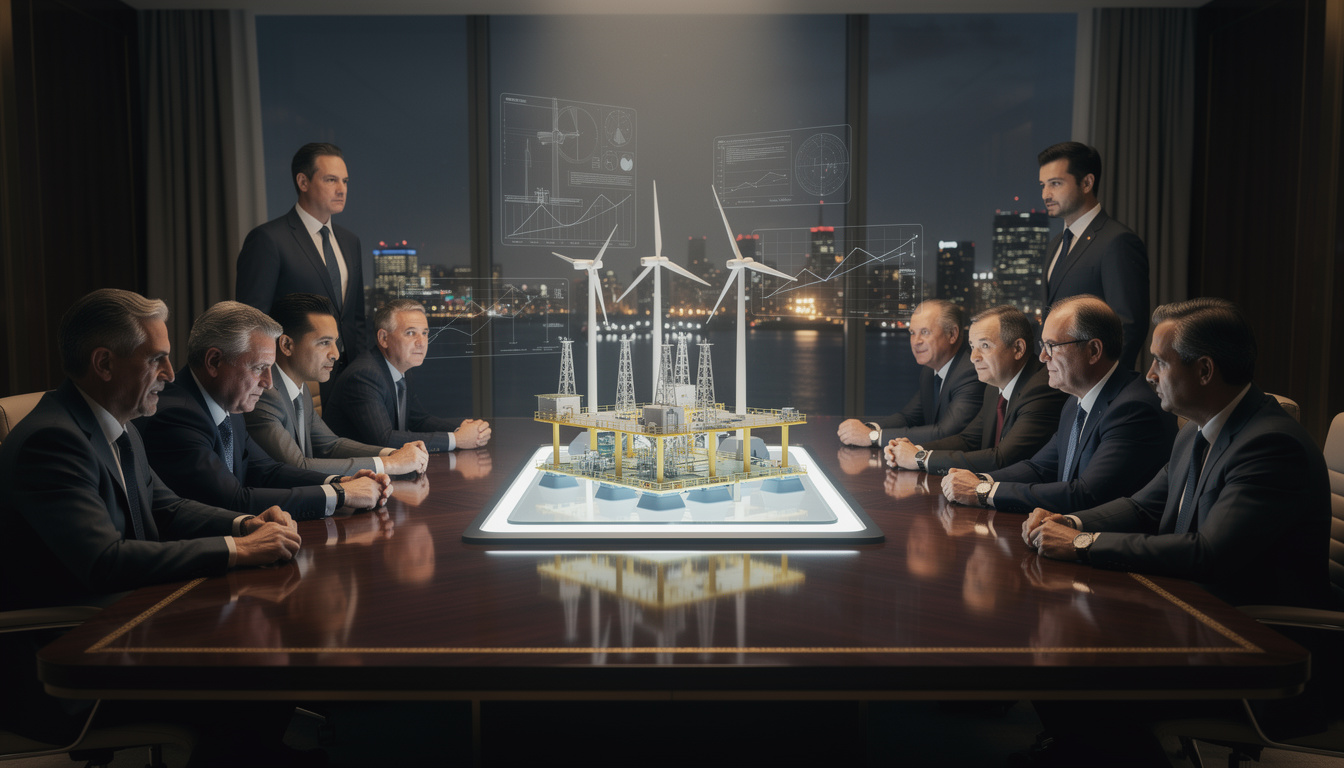
La scène est devenue familière : une petite équipe technique présente en toute discrétion une technologie capable de déplacer un marché sans bruit. Ici, la startup fictive « OceanStor » propose une plateforme modulaire d’éolien flottant couplée à un système de stockage longue durée et à des électrolyseurs haute efficacité. Ce n’est ni de la science-fiction ni une promesse marketing, mais un assemblage pragmatique d’avancées issues de la robotique, des capteurs et des matériaux nouveaux. 🌊⚙️
Dans ce scénario, la valeur immédiate n’est pas seulement la production d’energie renouvelable, mais la capacité à recycler les compétences de forage, d’ingénierie offshore et de logistique maritime vers un modèle moins carboné. C’est précisément ce changement de modèle qui alerte les acteurs établis : si la plateforme se déploie à grande échelle, elle remet en cause des pans entiers de la chaîne de valeur pétrolière.
Le rachat secret arrive souvent sous la forme d’un contact discret, d’un accord de confidentialité, puis d’une offre apparemment généreuse. Les grandes compagnies préfèrent racheter l’innovation plutôt que d’affronter une véritable disruption. Ce mode opératoire a ses raisons : il maintient la confidentialité, évite une levée de controverse publique et préserve un certain monopole de fait sur des marchés adjacents. Le rachat secret protège aussi la stratégie commerciale des majors, qui préfèrent intégrer la technologie en sous-main plutôt que de l’exposer à la concurrence.
Le mécanisme technique mérite d’être expliqué pour comprendre l’enjeu. La plateforme d’OceanStor repose sur trois briques : une fondation flottante standardisée, un module de stockage chimique à longue durée qui utilise des matériaux abondants, et un électrolyseur capable d’opérer à rendement élevé avec des fluctuations de charge. Ensemble, ces éléments réduisent le coût nivelé de l’énergie pour des sites offshore agitée par rapport aux solutions existantes. Le schéma est simple : en baissant le coût marginal et en utilisant des compétences déjà maîtrisées par l’industrie pétrolière, la solution peut détourner des investissements qui nourrissaient jusqu’ici le raffinage, le transport et l’exploration.
Sur le plan humain, la négociation est subtile. Les fondateurs de la startup sont confrontés à un dilemme éthique et stratégique : vendre pour accélérer le déploiement avec un acteur capable d’échelle, ou conserver le contrôle pour rester fidèle à une mission environnementale. Les offres de rachat secret incluent souvent des clauses de non-concurrence, des accords de confidentialité renforcés et des engagements d’emploi pour les équipes clés. Ces éléments peuvent paraître attractifs, mais ils enferment la technologie dans un écosystème qui n’aura pas forcément intérêt à la rendre réellement disruptive.
Pour illustrer, imaginons que le rachat par une supermajor implique d’intégrer la plateforme dans un portefeuille où l’objectif prioritaire reste le rendement financier trimestriel. La technologie peut alors être bridée, partiellement déployée ou utilisée pour optimiser l’extraction au lieu de le remplacer. Cet enseignement n’est pas hypothétique : il correspond au comportement observé quand des innovations menaçant la rente d’un secteur sont internalisées plutôt que laissées circuler librement. 🔒
Insight : lorsqu’une innovation attire des offres de rachat secret, il faut lire au-delà du chèque ; c’est la feuille de route industrielle et la gouvernance post-rachat qui mesureront l’impact réel.
Pourquoi la structure de propriété freine la transition : les 25 investisseurs et la stratégie commerciale des majors
Le paysage actionnarial des grandes compagnies n’est pas un détail technique : il modèle les priorités stratégiques. Aujourd’hui, les cinq supermajors — Exxon, Chevron, TotalEnergies, BP et Shell — présentent une particularité qui revient dans les analyses : une vingtaine et quelques d’investisseurs institutionnels détiennent des blocs déterminants. Le chiffre souvent cité est celui des 25 principaux actionnaires, qui concentrent entre 38 % et 50 % du capital. Cette distribution n’est pas neutre : elle crée un alignement d’intérêts qui pousse à la préservation des rentes existantes plutôt qu’à des ruptures technologiques.
La logique est simple et froide. Les investisseurs institutionnels — grands fonds, banques, gestionnaires d’actifs — ont une mission claire : maximiser le rendement pour leurs clients. Dans ce cadre, les rachats d’actions et les dividendes sont des outils privilégiés pour redistribuer du capital rapidement. Les dirigeants des majors n’ont guère d’autre choix que de répondre à ces signaux. En pratique, cela se traduit par des arbitrages où une fraction notable des bénéfices n’est pas réorientée vers des projets de transition mais vers des opérations financières valorisantes à court terme.
Un autre niveau d’influence se loge dans la sphère politique. L’exemple d’une réunion en 2024 entre des ténors politiques et les dirigeants de l’industrie, où le soutien financier a été sollicité en échange de promesses de dérégulation, montre combien l’industrie pétrolière sait conjuguer pouvoir économique et poids politique. Le résultat est souvent une régulation moins contraignante et des incitations mal orientées.
Le cas norvégien illustre une tension différente : des fonds publics largement investis dans des majors à travers le fonds souverain, qui a su convertir une partie des recettes pétrolières en actifs durables, mais sans pour autant rompre tous les liens avec l’industrie fossile. Cette ambivalence explique pourquoi une partie du capital circulant favorise le statu quo.
D’un point de vue entrepreneurial, il faut comprendre que la concentration du capital crée un filtre : seules les innovations acceptables pour ces investisseurs auront une chance d’échelle via rachat. Les innovations réellement perturbatrices sont plutôt rachetées, verrouillées ou transformées en options de marché contrôlées. C’est précisément pourquoi la confidentialité autour des discussions de rachat est cruciale pour les deux parties : pour la startup, elle protège la valorisation ; pour la major, elle permet d’éviter une fuite stratégique susceptible d’alerter la concurrence ou les régulateurs.
Ce constat conduit à deux conséquences opérationnelles pour les acteurs innovants. Premièrement, il justifie une stratégie de protection intelligente des actifs : brevets, accords de licence, et gouvernance des tours de table. Deuxièmement, il oblige à anticiper la négociation de valeurs non financières (indépendance technologique, gouvernance, circulation des savoir-faire).
Insight : la concentration des actionnaires impose une lecture réaliste du marché. La tentation du rachat secret n’est pas uniquement financière ; elle est le reflet d’un mécanisme de préservation du monopole industriel.
La fiscalité, l’IRA et la piste d’une taxe sur les rachats : quels leviers pour l’Europe ?
Les politiques publiques ont un rôle déterminant pour orienter la stratégie des majors. Aux États-Unis, l’Inflation Reduction Act (IRA) a démontré l’effet d’instruments fiscaux ciblés : crédits d’impôt généreux pour la production et l’investissement ont déclenché des milliards de dollars d’investissements industriels. L’IRA offre, selon les dispositifs, des crédits pouvant atteindre 30 % pour certains investissements, et des mécanismes de crédit à la production qui transforment la viabilité économique des projets renouvelables. Ce résultat sert d’exemple, mais il ne garantit pas par lui-même une conversion des majors : les deux géants américains, Exxon et Chevron, restent prudents.
En Europe et en France, une piste souvent évoquée consiste à taxer différemment les rachats d’actions des entreprises manifestement liées aux combustibles fossiles. Plutôt que s’attaquer directement au prix du carbone, l’idée est de toucher la redistribution financière qui nourrit la rente du secteur. Une taxe modulée — par exemple 10 % ou 20 % sur les rachats — et ajustée selon le niveau d’investissement réel dans les renouvelables pourrait créer une incitation économique puissante.
Un mécanisme opérationnel proposé serait d’accorder un allègement fiscal proportionnel au pourcentage d’investissement dans les infrastructures d’energie renouvelable. Concrètement, plus une entreprise réalloue son flux de trésorerie disponible vers des actifs bas-carbone, moins sa taxe sur les rachats serait élevée. Cette logique transforme le calcul financier des conseils d’administration et aligne les signaux du marché sur des objectifs climatiques.
Les freins existent : l’uniformité de l’application au plan international, le risque d’arbitrage juridique via des ADR ou des cotations à l’étranger, et la résistance politique des acteurs puissants. TotalEnergies, par exemple, a déjà étudié des stratégies de double cotation ; d’autres entreprises pourraient répliquer par des montages financiers pour échapper à l’effet direct d’une taxe nationale. C’est pourquoi une coordination européenne paraît préférable pour limiter les possibilités de contournement.
Il convient également de considérer la carotte : l’IRA a montré que les crédits d’impôt et les dispositifs de soutien à la production créent des emplois et des capacités industrielles. Une approche mixte — taxer les pratiques financières les plus nocives tout en subventionnant l’industrialisation des renouvelables — semble la plus réaliste pour obtenir des résultats tangibles.
Pour l’écosystème des startups, la fiscalité crée un paysage stratégique : vendre à une major peut rester une option si l’acheteur est soumis à des contraintes fiscales qui l’incitent à déployer réellement la technologie. À défaut, la vente risque de rester un moyen d’absorption sans transformation.
Insight : la fiscalité ciblée sur les rachats d’actions, combinée à des crédits d’impôt pour l’investissement renouvelable, peut changer le calcul stratégique des majors — à condition d’une mise en œuvre coordonnée et robuste.
La technologie au centre du conflit : pourquoi cette invention menace l’industrie pétrolière
Comprendre la menace technologique nécessite de détailler ce que l’innovation apporte réellement. La combinaison d’une plateforme modulaire standardisée, d’un stockage longue durée utilisant des matériaux abondants et d’une conversion d’électricité en vecteurs énergétiques via des électrolyseurs efficaces réduit plusieurs barrières simultanément. Ce n’est pas seulement une amélioration de coût ; c’est une transformation des modèles opérationnels en zone offshore.
Les majors maîtrisent l’offshore depuis des décennies : logistique lourde, opérations en mer, ingénierie des structures. Si une solution permet de réaffecter ces compétences vers la production d’électricité renouvelable rentable, alors le cœur économique de beaucoup d’acteurs historiques est remis en question. La R&D, les brevets et les plateformes d’expérimentation deviennent des champs de bataille. Sur ce point, il est pertinent de rappeler comment certaines entreprises structurent leur innovation interne pour préserver des avantages compétitifs, en multipliant brevets et partenariats. Pour approfondir la gestion de la R&D et l’innovation, la lecture de ressources sur la gestion interne des programmes de recherche est utile, par exemple via des retours d’expérience disponibles sur des sites spécialisés R&D et management.
Le brevet joue ici un rôle stratégique : soit la startup protège vigoureusement son procédé et utilise le licensing comme levier, soit elle vend l’intégralité pour maximiser la vitesse de déploiement. La voie du licensing permet souvent de garder un pied dans la gouvernance technologique et de contraindre l’acheteur à des obligations de déploiement. Pour comprendre les options contractuelles autour des brevets, il existe des guides pratiques sur le licensing et la valorisation de l’innovation licensing de brevets.
Enfin, l’appropriation technologique ne se limite pas au matériel. Les gains viennent aussi de l’optimisation logicielle, des capteurs distribués et des modèles de maintenance prédictive. Ces briques sont parfois moins visibles dans un contrat de rachat mais déterminent la valeur économique sur le terrain. Protéger ces actifs immatériels, anticiper les clauses de transfert de données et négocier des garanties d’exploitation sont autant d’éléments pratiques qu’il faut maîtriser avant d’entrer en négociation.
Insight : la technologie n’est pas seulement un levier de production ; elle redéfinit la logique d’intégration verticale et expose la fragilité d’un modèle industriel basé sur la rente fossile.
Stratégies pour les entrepreneurs : confidentialité, négociation et concurrence dans un marché capturé
Pour un fondateur confronté à un rachat secret proposé par un acteur majeur, la première boussole est la confidentialité. Les accords de non-divulgation doivent être précis, limités dans le temps et prévoir des pénalités réelles en cas de fuite. En parallèle, il est essentiel d’avoir une stratégie claire sur la propriété intellectuelle : garder des brevets fondamentaux, envisager des licences croisées et structurer des paliers de cession échelonnés.
La négociation doit inclure des engagements opérationnels mesurables. Plutôt que de céder pour un paiement unique, il est souvent pertinent d’exiger des clauses de déploiement minimum, des obligations de transfert de compétences et des mécanismes de gouvernance partagée. Ces éléments réduisent le risque qu’une acquisition serve uniquement à enfermer la technologie. 🎯
Du point de vue de la concurrence, garder une certaine ouverture est stratégique. Des accords de licence non-exclusifs vers des partenaires régionaux peuvent permettre de conserver des relais de marché tout en tirant parti d’un partenaire industriel pour l’échelle. Cette posture demande du doigté : protéger l’essentiel, tout en offrant suffisamment de visibilité à l’acquéreur pour qu’il perçoive une valeur réelle.
En pratique, un parcours que j’observe fréquemment chez les entrepreneurs structurés consiste à combiner une protection juridique solide, une preuve d’usage industrielle (pilote) et une communication mesurée pour attirer des investisseurs alternatifs. Il est aussi utile de consulter des ressources juridiques sur la conformité des sites web et la gestion réglementaire des innovations conformité et réglementation, car une incohérence réglementaire peut être un levier pour une renégociation de valeur.
Pour conclure chaque décision de cession ou de licence, il faut se poser une question simple : l’accord accélère-t-il le déploiement effectif de la solution ou l’enferme-t-il dans un coffre-fort stratégique ? La réponse détermine la valeur réelle de la transaction.
Insight : la confidentialité protège, mais la diligence et des clauses d’impact opérationnel garantissent que l’innovation serve l’intérêt général plutôt que de consolider un monopole.

